
สงสัยทุจริตในองค์กร ต่างจากข้อผิดพลาดอย่างไร และควรเริ่มตรงไหน
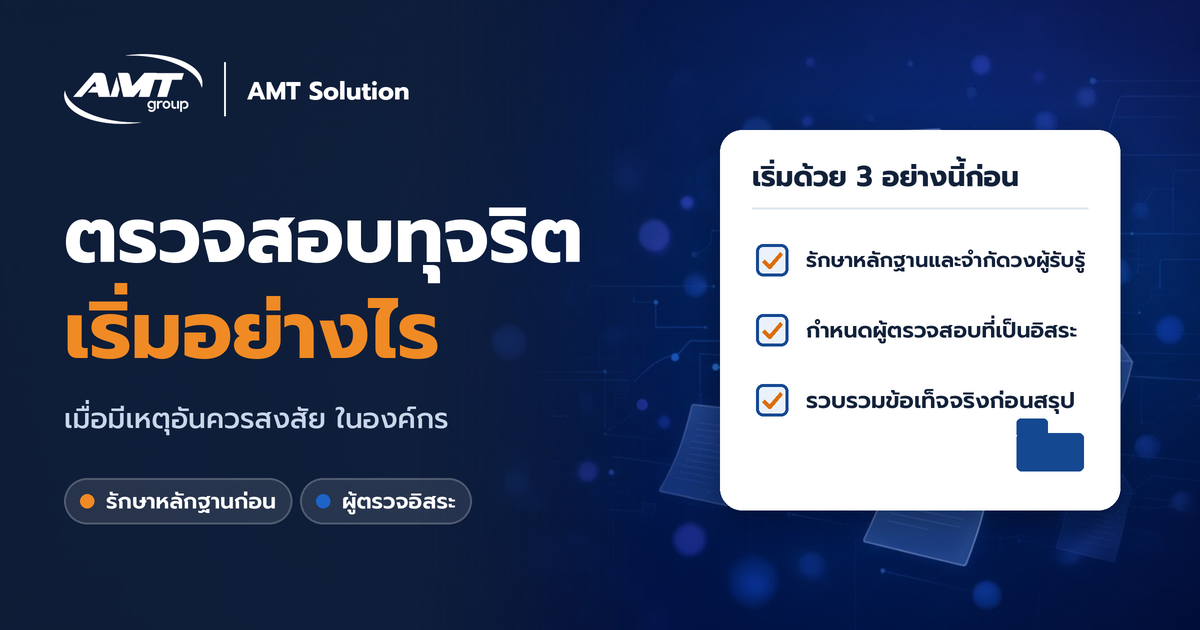
เมื่อองค์กรมีเหตุอันควรสงสัยเรื่องทุจริต สิ่งที่ต้องแยกให้ชัดก่อนคือเจตนา ทุจริตเป็นการหลอกลวงหรือปกปิดโดยตั้งใจเพื่อประโยชน์ที่มิชอบ ต่างจากข้อผิดพลาดที่เกิดจากความพลั้งเผลอหรือเข้าใจคลาดเคลื่อน การตรวจสอบทุจริตจึงเป็นการสืบหาข้อเท็จจริงอย่างเป็นระบบ ไม่ใช่เพียงดูว่าตัวเลขผิดหรือไม่ ขั้นตอนที่ควรเริ่มคือรักษาหลักฐานไม่ให้สูญหาย จำกัดวงผู้ที่รับรู้ข้อมูล แล้วมอบหมายผู้ตรวจสอบที่เป็นอิสระให้รวบรวมและประเมินข้อเท็จจริง ก่อนรายงานต่อผู้มีอำนาจตัดสินใจและแก้ไขจุดอ่อนของการควบคุมภายใน ถ้าแบ่งเรื่องเป็นกลุ่มตาม ACFE Fraud Tree ได้แก่ การยักยอกทรัพย์สิน คอร์รัปชัน และการทุจริตในงบการเงิน จะช่วยให้เลือกวิธีตรวจและหลักฐานได้ตรงกว่า ตามมาตรฐานการสอบบัญชี รหัส 240 ผู้สอบบัญชีมีหน้าที่พิจารณาเรื่องทุจริตในการตรวจสอบงบการเงิน แต่การสอบสวนเมื่อองค์กรมีเหตุสงสัยยังต้องวางแผนและมอบหมายผู้รับผิดชอบแยกต่างหาก อ่านบทความเต็ม: ตรวจสอบทุจริตในองค์กร เริ่มอย่างไรเมื่อมีเหตุอันควรสงสัย